很多借款人排队找网贷平台死磕利息和服务费发票,对方要是敢推脱耍赖,反手就是一个税务实名举报,直接把平时高高在上的平台逼到了墙角。
依法索要发票确实是一记精准的维权杀招,把那些藏在暗处的乱收费、高利息扒得干干净净。
图源网络
但大家先别急着跟风狂欢,更不能轻信网上那些“只要要发票平台就必死、就能全额免息退钱”的神话。
这场看似稳赢的“发票大战”水深得很,有人凭它逼得平台低头退款,有人却一脚踩进了更隐蔽的深渊。
全网都在疯传的“发票神技”,到底是怎么刮起来的?
图源网络
成千上万的借款人,不管是已经把贷款还清的,还是正在还款的,都在整齐划一地做同一件事:找网贷平台索要利息和服务费发票。
如果平台客服敢说一句“开不了”或者“我们没有发票”,借款人二话不说,直接转头向税务部门进行实名举报。
短短几个月里,黑猫投诉等平台上有关于网贷拒开发票、利息不透明的投诉直接冲上了几千上万条,甚至很多大型助贷平台都被推到了风口浪尖。
图源网络
这股风到底是怎么刮起来的?说到底,是老百姓被那些藏在暗处的“糊涂账”给坑怕了。
过去这几年,很多人在网上借点钱急用,原本以为年化利率也就合同上写的十几个点,结果还款时才发现,每一期账单里都莫名其妙多出了“会员费”、“增信费”、“担保费”或者“贷后服务费”。
这些乱七八糟的杂费加在一起,真实的借款综合成本早就远远超过了国家划定的合规红线。
图源网络
随着国家金融监管部门针对助贷业务重拳出击,明确要求所有利息和杂费必须统一计入综合融资成本,并且对多家头部助贷机构进行监管约谈后,借款人的维权意识彻底被激活了。
大家终于回过味来了:我掏了真金白银的利息和服务费,你平台收了钱,凭什么连一张正规发票都不给我开?
于是,“要发票”迅速成了借款人手里最直接、最顺手的维权工具。
为什么说依法要发票是老百姓的“真权利”,绝非无理取闹?
图源网络
很多平台在面对借款人要发票的诉求时,第一反应就是推诿扯皮,甚至有客服大言不惭地反问:“个人借款又不能报销,你要发票干什么?”
在我们国家的商业规则里,只要经营机构提供了服务、收了消费者的钱,给付款方开具合法发票就是天经地义的法定义务。
不管你是买一包几块钱的纸巾,还是向金融机构支付了几千块钱的贷款利息,只要钱从你的口袋流进了对方的账户,对方就必须出具凭据,这跟你个开发票回去是报销还是垫桌脚没有半毛钱关系。
图源网络
依法索要发票绝不是借款人找茬要挟平台的手段,它是刺破隐形收费的“照妖镜”,更是把金融交易拉回阳光下的法宝。
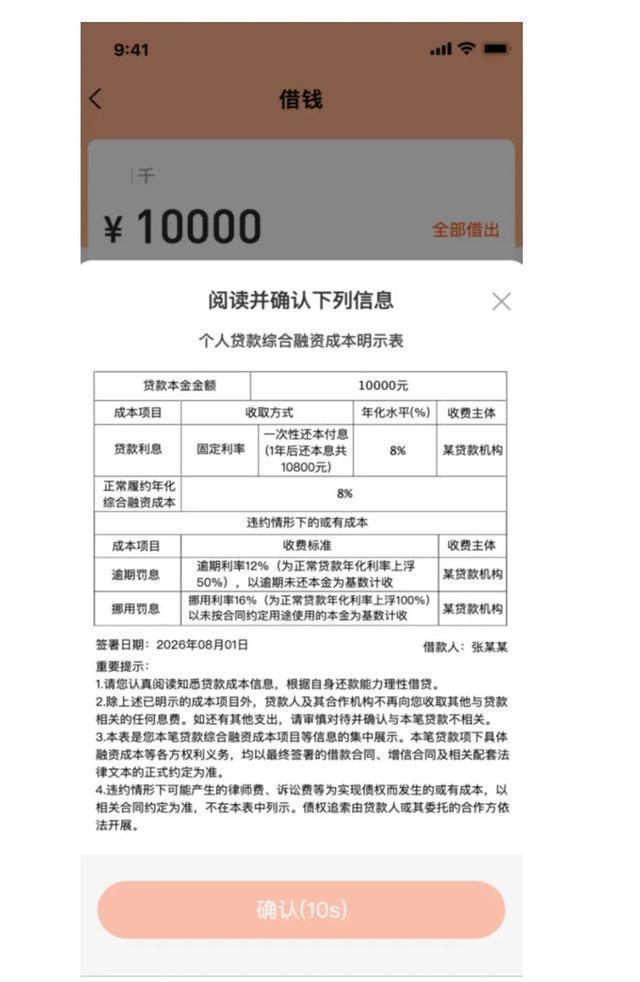
现实中,绝大多数网贷都是助贷模式,平台只是个拉客引流的中间商,真正出资放款的往往是各地的中小银行或持牌消金公司。
当你去要发票的时候,平台往往踢皮球给放款银行,放款银行又推脱说是平台代办。
图源网络
这种互相推诿的把戏,恰恰暴露了它们在底层账务核算上的心虚。
因为一旦开具了正规发票,每一笔款项到底是利息、担保费还是会员费,是谁收走的、收了多少,全都在税务系统里记得明明白白。
那些通过拆分费用、暗中巧立名目来掩盖高额利率的违规操作,在发票这面镜子面前,根本无处遁形。
图源网络
所以,借款人理直气壮地索要发票,不仅合法合规,而且是在倒逼整个网贷行业把那些暗箱操作吐出来,实现真正的费率透明。
吹嘘“要发票平台必慌、包退全款”,十有八九是黑产中介在割韭菜!
现在网络上充斥着大量自封的“债务规划师”、“维权大师”,把“要发票”吹嘘成了无所不能的“核武器”。
图源网络
他们到处宣称:“只要你咬死发票不放,平台害怕被税务局罚款三万,就会主动找你和解,不仅不用还利息,还能把以前交的钱全退给你!”
这种极具煽动性的口号,听起来确实解气,但如果你真把它当成免除债务的捷径,那你可就大错特错了。
合规开具发票是平台的法定义务,但欠债归还本息同样是借款人的契约责任,两者性质完全不同,绝不能混为一谈。
图源网络
很多人正处于逾期困难期,听信了某些博主的忽悠,以为靠要发票就能“逼退催收、停息挂账”。
可实际情况是,正规持牌金融机构的常规贷款,其利率和收费如果在法定合规范围内,人家根本不怕你查,反手就能依法把发票开给你。
更糟糕的是,如果你在逾期协商的过程中,盲目索要利息和罚息发票,反而等于在财务上书面确认了这些逾期费用的合理性,转头你再去申请减免困难利息,平台直接就能以此为由拒绝你。
图源网络
甚至有部分平台会认为你是在恶意逃废债、属于恶意缠诉,反而加速走司法诉讼程序起诉你。
不仅如此,这背后还藏着一条黑得流油的“代理维权”产业链。
那些所谓教你维权的中介,实际上是卖你几套千篇一律的投诉模板,收你几百上千的咨询费;
或者要求你交出身份证号、银行卡密码,承诺“先退费后分账”,等真退回一点违规费用,他们直接抽走50%的高额提成。
甚至有些黑中介还会指使借款人伪造失业证明、贫困病历去恶意投诉。
一旦被金融监管和公安机关联合排查抓包,不仅个人征信彻底抹黑,涉嫌伪造公文证件的借款人还要承担严重的法律责任。
图源网络
千万记住:天上不会掉馅饼,任何打包票说“凭发票百分百免债退款”的人,盯上的都是你口袋里仅剩的那点血汗钱。
普通人若遇到乱收费,到底该如何正确运用发票维权?
维权要有理、有利、有节,不当任人宰割的羔羊,也绝不做被黑产牵着鼻子走的炮灰。
如果你核对完自己的借款账单,确实发现了砍头息、强制捆绑会员费、综合年化利率远超国家司法保护上限等明显违规行为,我们完全可以通过合法、理性的途径拿回公道。
老哥结合实战经验,给大家整理出一套清晰明了的维权思路:
别光看手机APP叫什么名字,马上去查你的个人征信报告或者借款电子合同,看看到底是哪家信托公司、消金机构或者地方银行放的款。
把借款本金、实际到账金额、每期还款明细以及额外扣除的各项杂费流水单全部打印留存。
图源网络
直接联系平台官方客服或放款机构,明确提出申请开具你所支付利息、服务费的全额增值税电子普通发票。
沟通过程中务必保持理性,全程录音或截屏保存对话记录,作为对方是否履约的证据。
真正有力的维权从来不是靠胡搅蛮缠的施压,而是靠扎实的账目证据和清晰的法律逻辑去锁定违规事实。
图源网络
拿到发票或确认费用明细后,用真实的到账本金和还款流水,计算实际综合年化成本。
对于超过合规红线的部分(以及未经允许强行扣除的会员费、担保费),直接向平台提出退还违规超收部分的合理诉求。
如果平台明目张胆拒开发票、涉嫌偷漏税,直接向国家税务总局12366热线反映;
如果涉及高息乱收费、暴力催收或霸王条款,通过金融监管部门的12378热线或官方消费者权益保护渠道提交完整的证据链进行维权。
走这条路网上炒股,每一步都踩在法律支持的坚实地面上,既能保护自己的合法权益,又绝不会给中介当枪使。
华利配资提示:文章来自网络,不代表本站观点。
- 上一篇:股票短线配资 所有中医项目都被剔除?医保局首批“医疗服务目录”大幅修订
- 下一篇:没有了
相关文章


热点资讯
